
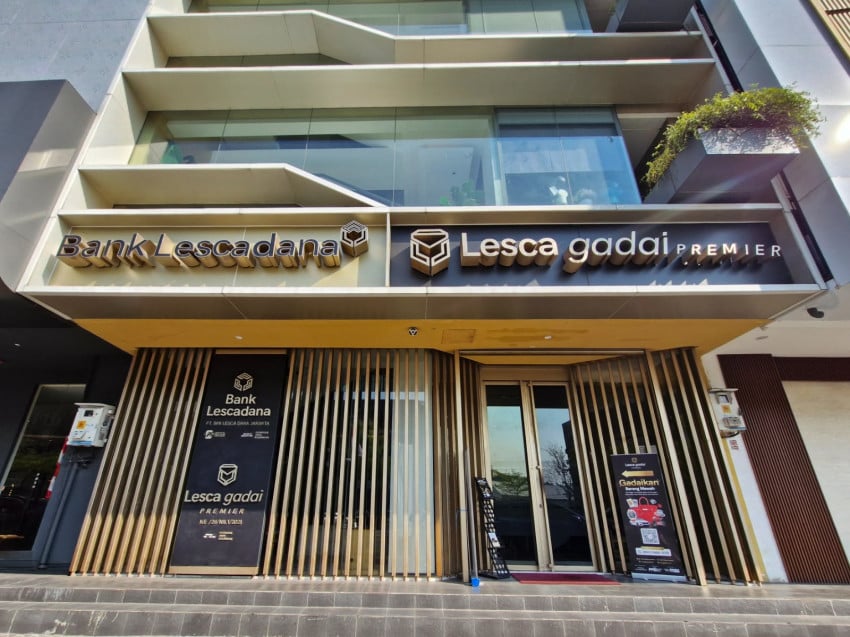
Industri gadai di Indonesia kembali menjadi sorotan setelah penyaluran pinjaman berbasis agunan mencatat lonjakan signifikan. Di tengah pelemahan daya beli dan selektivitas perbankan, skema gadai dipilih banyak pelaku usaha mikro dan kecil karena pencairan yang cepat serta prosedurnya relatif sederhana. Bagi pembaca di Semarang dan Jawa Tengah, pola yang sama kerap muncul saat modal kerja mendesak tanpa menunggu pencairan kredit formal.
Gambaran itu terasa nyata di outlet PT Pegadaian (Persero) kawasan Kramat Raya, Jakarta Pusat, pada Kamis, 13 Agustus 2026. Suasana ruangan berpendingin bercampur dering mesin hitung uang dan panggilan nomor antrean. Nasabah datang membawa emas, perhiasan, hingga perangkat elektronik untuk ditaksir. Salah satunya Rahmawati (42), pemilik usaha katering rumahan dari Matraman.
Modal harian yang harus segera berputar
Rahmawati menjelaskan bahan pokok naik, sementara pesanan katering akhir pekan sudah di depan mata. Pembayaran klien baru masuk minggu berikutnya, sehingga arus kas sempat tersendat. Ia membawa kalung emas lima gram dan menyatakan proses di Pegadaian hanya sekitar 15 menit hingga dana masuk rekening. Baginya, gadai bukan langkah putus asa, melainkan jembatan likuiditas yang realistis ketika pinjaman bank terasa panjang untuk skala usahanya.
Cerita serupa menjadi potret lebih luas: aset bergerak yang dimiliki rumah tangga atau UMKM diubah sementara menjadi dana tunai tanpa meninggalkan aktivitas usaha. Di kota-kota besar maupun sentra dagang di Jateng, kebutuhan serupa sering muncul saat stok, sewa, atau upah harian tidak bisa ditunda.
Data OJK: penyaluran tembus ratusan triliun
Otoritas Jasa Keuangan mencatat penyaluran pinjaman industri pergadaian nasional tumbuh lebih dari 33 persen secara year-on-year. Total penyaluran menembus angka di atas Rp103,36 triliun. PT Pegadaian sebagai pemain utama membukukan kenaikan Outstanding Loan (OSL) Gross lebih dari 58 persen YoY.
Yang menonjol, rasio Non-Performing Loan industri gadai berada di level sehat, di bawah 1 persen, saat sejumlah segmen keuangan lain masih waspada terhadap kredit bermasalah. Angka tersebut memperkuat persepsi bahwa model collateral-based lending relatif terkendali selama taksiran dan pengelolaan agunan dijalankan disiplin.
Peta pemain: BUMN hingga gadai swasta berizin
Lanskap industri tidak lagi hanya diisi BUMN. Ekspansi pemain swasta berizin OJK semakin terlihat, antara lain Pusat Gadai Indonesia, Gadai Top, Raja Gadai, dan Beli Gadai. Titik layanan menjangkau kawasan bisnis hingga pemukiman padat, sehingga akses gadai formal makin dekat ke calon nasabah.
Regulasi seperti POJK Nomor 39 Tahun 2024 dan UU P2SK mempercepat penataan pasar. Praktik gadai informal ditekan, sementara pelaku resmi didorong memenuhi standar tata kelola, keterbukaan informasi, dan perlindungan konsumen. Hasilnya, industri bergerak ke arah yang lebih modern dan tepercaya.
- Penyaluran industri gadai nasional tumbuh di atas 33% YoY
- Nilai penyaluran lebih dari Rp103,36 triliun
- OSL Gross Pegadaian naik lebih dari 58% YoY
- NPL industri gadai di bawah 1%
Mengapa gadai dipilih ketimbang pinjol atau bank
Perbankan formal cenderung lebih selektif menyalurkan kredit karena pertimbangan risiko. Di sisi lain, pinjaman online masih dibayangi stigma bunga tinggi dan tekanan penagihan. Gadai menempati posisi tengah: nilai pinjaman merujuk taksiran agunan, jangka waktu jelas, dan risiko terskalkulasi selama nasabah memahami biaya dan jatuh tempo.
Layanan pun beragam, dari gerai sederhana hingga fasilitas privat bagi nasabah yang membutuhkan diskresi, seperti yang ditawarkan segmen premier di industri ini. Fleksibilitas itu membuat gadai relevan baik untuk kebutuhan rumah tangga maupun pelaku bisnis yang menjaga arus kas harian.
Apresiasi terhadap kinerja Pegadaian juga muncul di tingkat nasional, termasuk perhatian Presiden Prabowo dalam Sidang Tahunan MPR 2026. Momentum tersebut sejalan dengan peran lembaga gadai sebagai penopang inklusi keuangan berbasis aset riil.
Bagi UMKM di Semarang dan sekitarnya, pelajaran utamanya tetap sama: pastikan transaksi hanya melalui lembaga berizin, cermati taksiran dan biaya, serta siapkan rencana pelunasan agar agunan tidak hilang. Dengan pertumbuhan industri yang kuat dan NPL yang terkendali, gadai berpeluang terus menjadi katup pengaman likuiditas selama ketidakpastian ekonomi belum sepenuhnya reda.
Sumber: Sindo News.